BRASÍLIA — A inteligência artificial já permite que máquinas e sistemas autônomos realizem atividades sem intervenção direta de pessoas, enquanto empresas prestam serviços em diferentes países sem presença física. O avanço dessas operações amplia as dúvidas sobre como definir, localizar e tributar negócios digitais, apontaram participantes das XXXIII Jornadas Latino-Americanas de Direito Tributário, no STJ, nesta segunda-feira (14).
Novas fronteiras para a tributação
A professora colombiana Natália Quiñones Cruz, relatora-geral do painel “Tributação dos serviços: presente e futuro”, destacou a diferença entre o crescimento do setor de serviços e sua participação na arrecadação dos países latino-americanos. Para ela, parte do problema está em normas de competência tributária formuladas quando a presença física era o principal vínculo entre a atividade e o país responsável pela cobrança.
Quiñones defendeu a atualização do conceito de serviço para incluir obrigações realizadas com ou sem intervenção humana. Ela também apontou dificuldades em operações que reúnem, em uma única relação comercial, a venda de um bem, software, serviços por assinatura e exploração de dados. Veículos conectados foram citados como exemplo desse tipo de combinação.
A professora ainda mencionou disputas frequentes na separação entre serviços técnicos, royalties, licenças e outras operações digitais. Uma das propostas é aproximar o tratamento tributário dessas categorias para reduzir conflitos baseados na classificação dos contratos.
Operações internacionais
Outro ponto discutido foi a conexão entre uma operação internacional e o país que poderá tributá-la. Quiñones propôs revisar modelos baseados apenas na presença física do prestador e citou alternativas como presença econômica significativa, estabelecimentos permanentes digitais e tributação pelo destino.
A retenção na fonte aparece como instrumento usado por países latino-americanos para alcançar rendimentos de prestadores estrangeiros. A relatora ponderou que a cobrança sobre valores brutos pode ignorar a capacidade contributiva de empresas com margens reduzidas. Entre as alternativas estão mecanismos opcionais de tributação e margens preestabelecidas para determinados setores.
Reflexos no Brasil
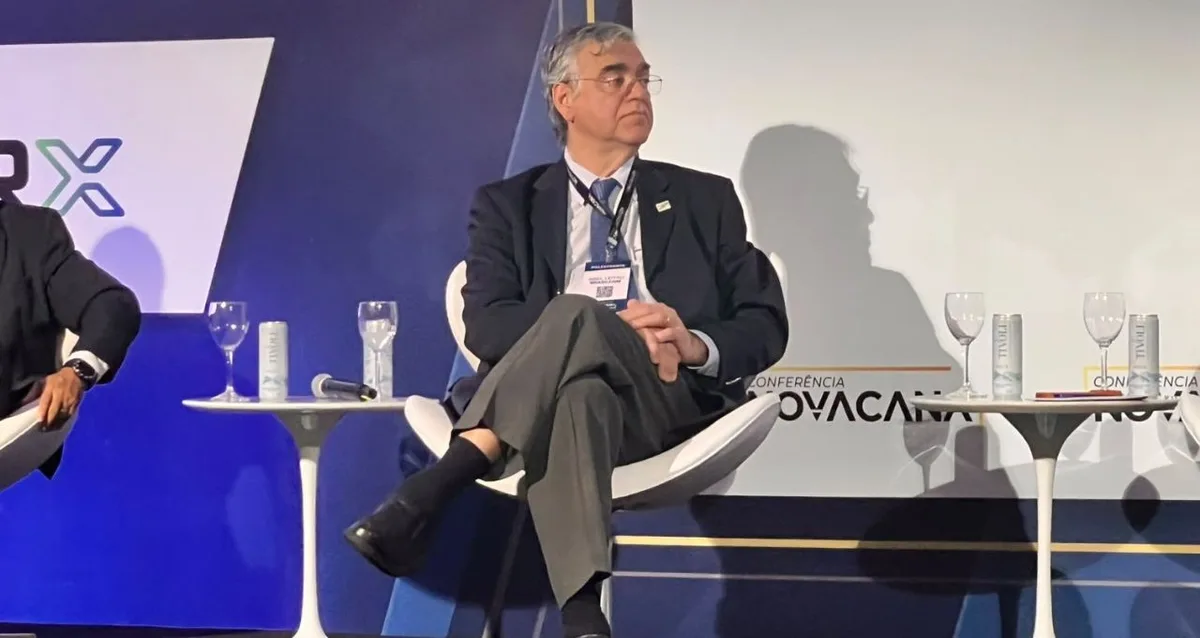
O ministro Reynaldo Soares da Fonseca afirmou que a economia digital tornou menos nítida a separação entre bens e serviços, em razão da expansão das plataformas digitais, da computação em nuvem, dos ativos intangíveis, da inteligência artificial e do trabalho remoto.
Fonseca observou que um serviço pode ser concebido em um país, executado em outro, oferecido por uma plataforma instalada em um terceiro território e consumido em locais diferentes. O cenário levanta questões sobre competência tributária, local da operação, neutralidade, não cumulatividade, segurança jurídica e divisão das receitas.
No Brasil, o debate se relaciona à reforma da tributação sobre o consumo. Para Fonseca, um sistema mais simples, transparente e coerente exige disciplina normativa, diálogo institucional e atenção aos efeitos das regras sobre contribuintes, entes federativos e a sociedade.
O professor Heleno Taveira Torres, presidente do Instituto Latino-Americano de Direito Tributário (ILADT), afirmou que a tributação de serviços está entre os temas centrais das agendas internacional e brasileira. Segundo ele, a desmaterialização da economia já afeta a tributação da renda e do consumo. O evento reúne juristas, magistrados, professores, pesquisadores e especialistas de diferentes países para discutir os desafios atuais dos sistemas tributários latino-americanos.