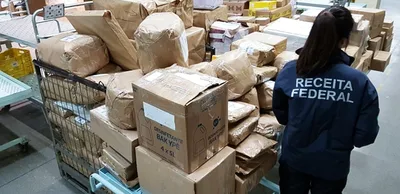
A alíquota zero para compras internacionais de até US$ 50 não restabelece automaticamente uma antiga isenção. A regra vale, desde 12 de maio de 2026, para aquisições feitas por pessoa física em plataformas certificadas no Programa Remessa Conforme, mas o regime também prevê controle aduaneiro, exigências para operadores e avaliação periódica dos resultados.
A mudança foi autorizada pela Medida Provisória nº 1.357 e consolidada pela Lei nº 15.502/2026. A Portaria MF nº 1.342 fixou em zero o Imposto de Importação para essa faixa. Nas compras acima de US$ 50 e até US$ 3 mil, permanece a alíquota de 60%, com dedução de US$ 30 do imposto calculado.
O que continua sendo cobrado
A alíquota zero se aplica ao Imposto de Importação, calculado sobre o valor aduaneiro, que inclui bens, frete e seguro internacionais, quando existentes. O ICMS continua devido. Nas plataformas certificadas, os valores do Imposto de Importação, do ICMS e de eventuais despesas são informados e cobrados no momento da compra.
IPI, PIS/Pasep-Importação e Cofins-Importação não são exigidos no Regime de Tributação Simplificada. A reforma tributária também não concede desoneração própria à plataforma digital. Em 2026, a CBS de 0,9% e o IBS de 0,1% têm apuração informativa, sem recolhimento para os sujeitos passivos que cumpram ou estejam dispensados das obrigações acessórias. A incidência produz efeitos econômicos a partir de 2027.
Controle e concorrência
A Lei nº 15.502/2026 exige que plataformas e operadores habilitados adotem mecanismos contra subfaturamento, fracionamento artificial e ocultação do remetente. O Programa Remessa Conforme associa identificação do vendedor, envio antecipado de dados, declaração prévia, transparência dos valores e gestão de riscos.
O chamado de minimis é o limite de valor que permite tratamento aduaneiro diferenciado para remessas de pequeno porte. A Organização Mundial das Aduanas recomenda que sua definição considere as circunstâncias de cada país. O parâmetro pode envolver simplificação de procedimentos, redução de tributos ou uma combinação dessas medidas.
A expansão do comércio eletrônico transformou remessas individuais de baixo valor em um fluxo de grande escala. Por isso, a avaliação do regime considera efeitos econômicos, concorrenciais e fiscais, além da capacidade de controle da administração aduaneira.
Comparações internacionais
Os modelos adotados por outros países variam. Na Argentina, remessas por courier podem chegar a US$ 3 mil e ser usadas até cinco vezes por ano. Até US$ 400 de valor FOB, há isenção do direito de importação e da taxa de estatística, mas permanecem o IVA e outros tributos internos quando cabíveis.
No Uruguai, a franquia chega a US$ 800 por ano, em até três envios por pessoa física. Nos Estados Unidos, a isenção administrativa de US$ 800 foi suspensa para remessas de todos os países a partir de 29 de agosto de 2025. Na União Europeia, a isenção de direitos para mercadorias de até 150 euros foi eliminada em 1º de julho de 2026; até 1º de julho de 2028, aplica-se uma cobrança temporária de três euros por item.
No Brasil, a alteração de 2026 mantém a alíquota zero condicionada ao cumprimento das regras do programa e à fiscalização. A Lei nº 15.502/2026 determina que os efeitos do regime sejam acompanhados e revisados periodicamente.