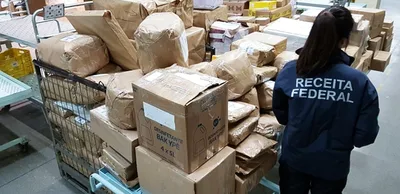
A expansão das compras internacionais coloca à prova a neutralidade prevista na reforma tributária do consumo. O debate vai além da chamada “taxa das blusinhas” e envolve as condições de concorrência entre empresas estabelecidas no Brasil e plataformas estrangeiras que disputam o mesmo consumidor.
Eletrônicos, brinquedos, cosméticos e outros produtos chegam do exterior para atender às mesmas necessidades de mercadorias vendidas no mercado brasileiro. A diferença de tratamento não se limita ao Imposto de Importação: empresas que produzem ou importam regularmente precisam cumprir regras de proteção ao consumidor, certificação, etiquetagem, registros, padrões técnicos, garantias e controles regulatórios.
A neutralidade tributária busca reduzir a influência dos impostos nas decisões econômicas e evitar vantagens competitivas baseadas apenas na tributação. Isso não exige tratamento idêntico em todas as situações. Diferenciações podem ser justificadas por razões sociais, econômicas ou extrafiscais, mas precisam ser compatíveis com o sistema.
O alcance das remessas de pequeno valor
A isenção associada a remessas de até US$ 50 foi criada em um contexto de operações entre pessoas físicas, diferente do comércio eletrônico internacional atual. A Receita Federal já identificou compras em sites estrangeiros declaradas como remessas de pessoa física, apesar de envolverem empresas.
O volume do setor cresceu. Pesquisa da CNDL e do SPC Brasil estima que 81,2 milhões de brasileiros compraram produtos importados ou enviados do exterior nos últimos 12 meses. O número equivale a 61% dos consumidores digitais. Em junho de 2026, foram registradas 28,36 milhões de encomendas internacionais, alta de aproximadamente 118% sobre junho de 2025.
As mudanças também alcançaram remessas acima de US$ 50. Nesses casos, a alíquota do Imposto de Importação é de 60%, mas a dedução sobre o imposto devido passou de US$ 20 para US$ 30, reduzindo a carga efetiva.
Efeitos sobre renda e empregos
O acesso de consumidores de menor renda é uma das justificativas para a retirada do imposto. As compras internacionais, porém, também são feitas por consumidores das classes A e B, além das classes C, D e E. Estudos citados no debate apontam proporção maior de compradores internacionais nas faixas superiores de renda.
No primeiro semestre de 2026, o comércio varejista brasileiro eliminou 45,9 mil empregos formais, pior resultado para o período desde a pandemia. No mesmo intervalo, a economia brasileira criou mais de 900 mil postos. O resultado do varejo não pode ser atribuído somente às plataformas internacionais, mas é um dado relevante diante do avanço das compras transfronteiriças.
Juros, endividamento das famílias e desaceleração econômica também afetam o varejo. Ao mesmo tempo, dados oficiais de empresas nacionais indicam crescimento das receitas obtidas em compras não presenciais.
Alternativas em discussão
Uma possibilidade seria concentrar o benefício no consumidor de baixa renda. Pessoas inscritas no CadÚnico do governo federal poderiam ter isenção no momento da compra ou receber cashback dos tributos, incluindo CBS e IBS, conforme o artigo 112 e seguintes da LC 214/25, além do Imposto de Importação. Para preservar a simetria, a medida teria de alcançar também as vendas realizadas no mercado interno.
Outra alternativa seria adotar uma isenção escalonada: isenção até US$ 10 e alíquotas progressivas até US$ 50, com aplicação equivalente às vendas internas. Também é discutida a suspensão do Imposto de Importação no desembaraço, com cobrança caso o produto seja vendido ao consumidor final por valor superior a US$ 50.
A discussão, portanto, envolve como conciliar acesso a produtos de menor valor com condições competitivas para a indústria, o comércio e as empresas que operam no Brasil. A concorrência internacional pode ampliar opções e reduzir preços, mas diferenças tributárias e regulatórias que influenciam a decisão de compra precisam de justificativa compatível com os princípios da Constituição e da reforma do consumo.