A diferença entre o valor declarado de um imóvel e sua avaliação de mercado não basta para criar uma cobrança de ITBI, quando todo o bem foi destinado ao capital social da empresa. Esse é o principal efeito do julgamento do Tema 1.348 no Supremo Tribunal Federal, que já tem resultado favorável ao contribuinte, embora ainda precise ser formalmente concluído.
O caso que diferencia excedente e valorização
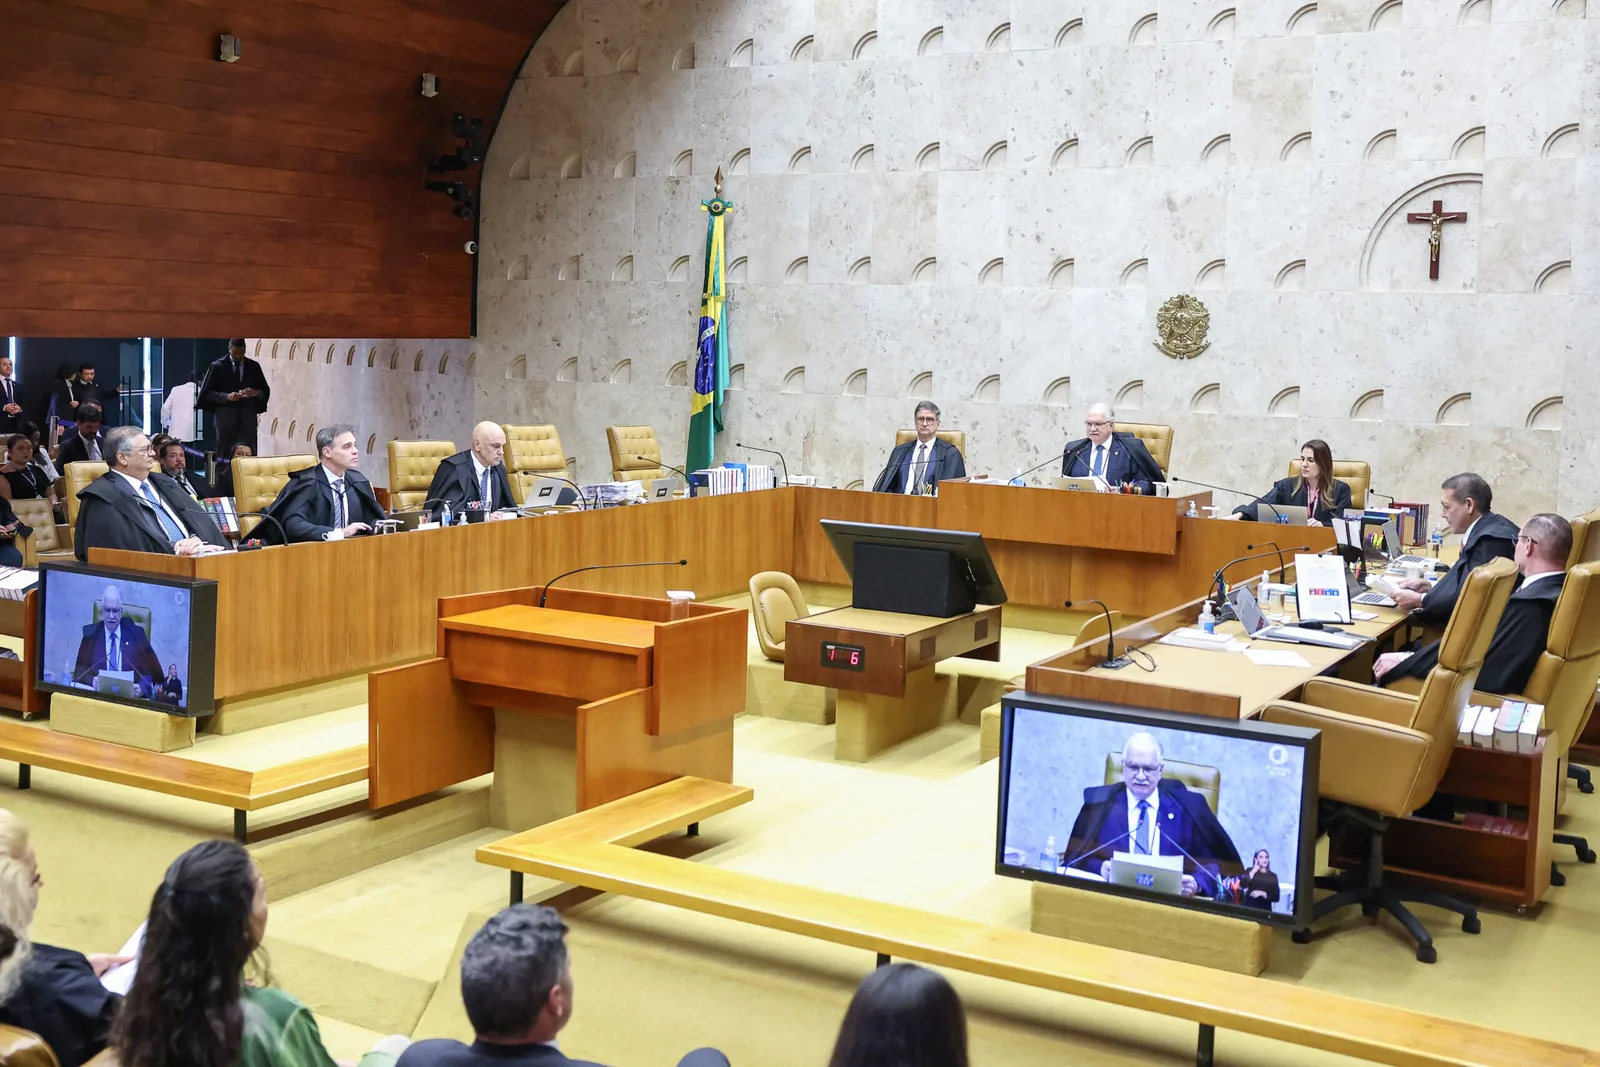
O STF discute se empresas que compram, vendem ou alugam imóveis perdem a imunidade ao receber um bem para integralizar o capital social. A maioria formada entende que não: a atividade empresarial, inclusive imobiliária, não afasta a proteção constitucional.
A decisão também delimita o alcance do Tema 796. Se um imóvel entra na empresa por 100, mas apenas 10 são destinados ao capital social e 90 ficam registrados fora dele, há um excedente societário que pode ser tributado. Situação diferente ocorre quando o imóvel é transferido por 100 e os mesmos 100 são integralmente usados na integralização, mas o Município avalia o bem em 190.
Nesse segundo cenário, a diferença de 90 representa apenas a distância entre o valor declarado e a avaliação fiscal. Ela não foi entregue pelo sócio, não foi contabilizada como reserva de capital e não ultrapassou o capital subscrito. Por isso, não pode ser tratada como o excedente mencionado no Tema 796.
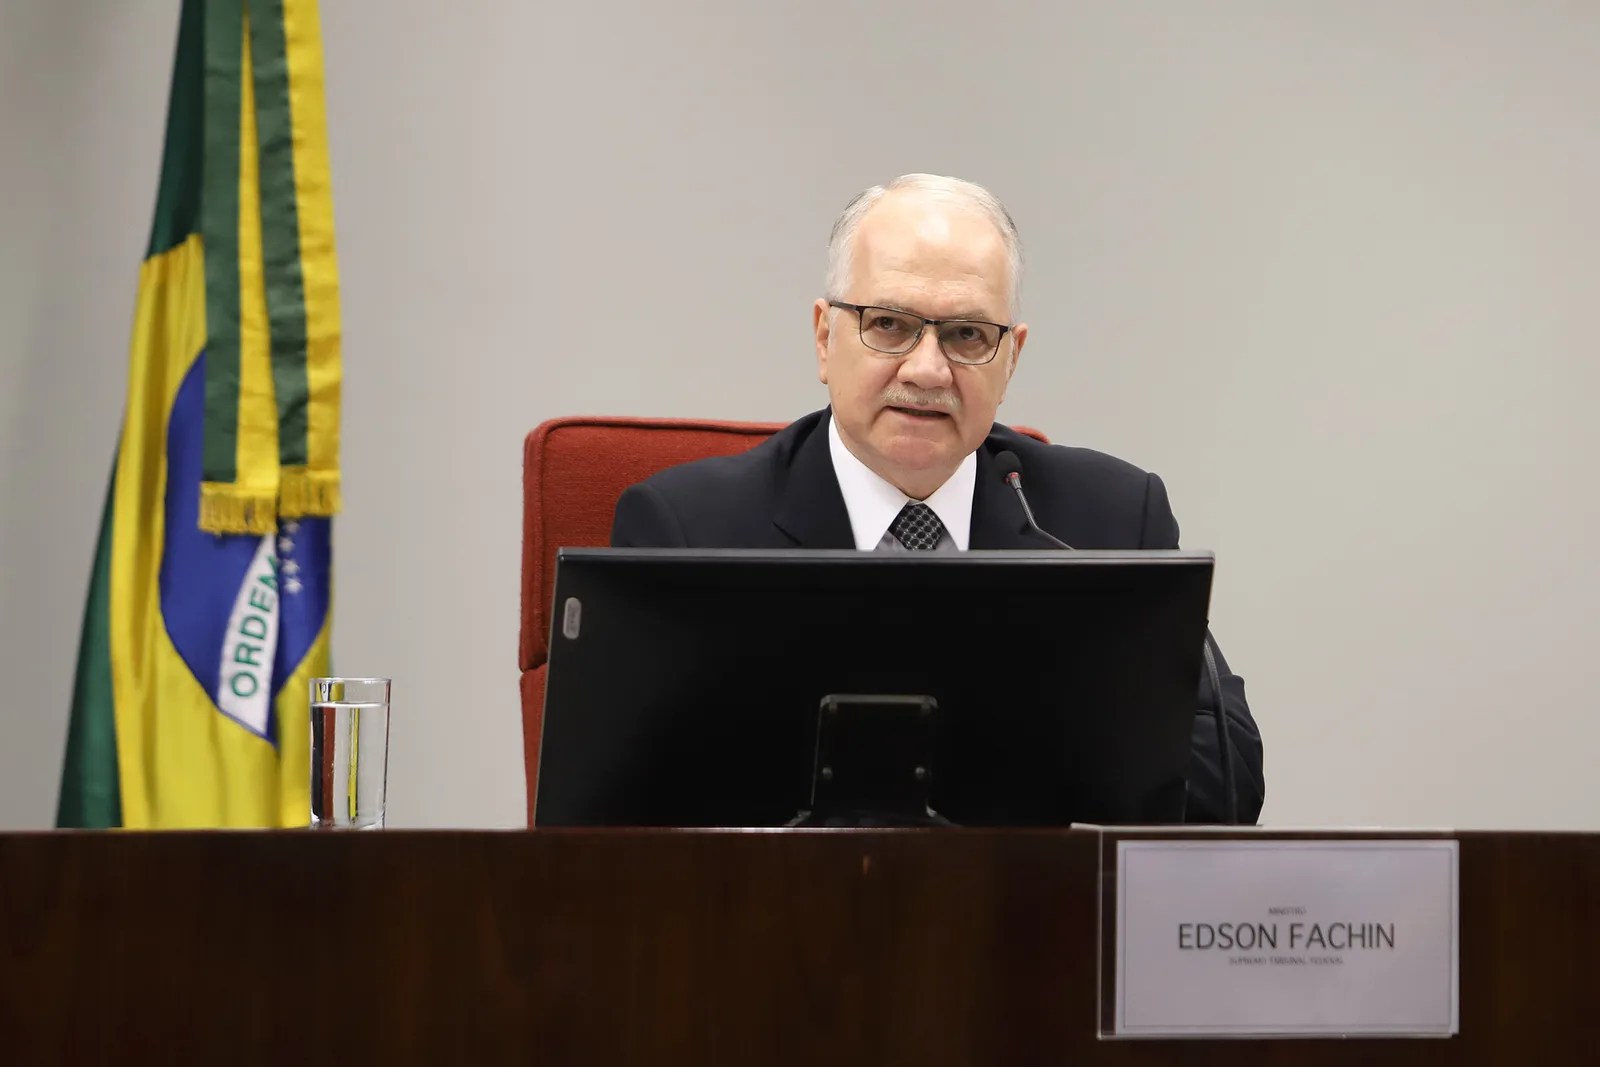
Ao votar, Edson Fachin afirmou que aquele precedente surgiu quando “o valor dos bens excedia o limite do capital subscrito” e classificou essa circunstância como “ali circunstancial”.
Votos e conclusão do julgamento
O placar está em cinco votos a dois. Edson Fachin, Cristiano Zanin, André Mendonça, Nunes Marques e Luiz Fux votaram pelo reconhecimento da imunidade, enquanto Gilmar Mendes e Flávio Dino divergiram. Alexandre de Moraes, Cármen Lúcia e Dias Toffoli ainda não votaram.
Mesmo que os votos restantes alterem a configuração atual, o resultado favorável não pode ser revertido. O máximo seria um empate de cinco a cinco. Como há uma vaga aberta no STF, o artigo 13, IX, “b”, do Regimento Interno prevê o voto de qualidade do presidente, Edson Fachin, que já votou a favor do contribuinte.
Luiz Fux afirmou que a imunidade não pode ser esvaziada pela “sanha arrecadatória” da municipalidade. O entendimento também alcança holdings familiares que recebem imóveis já pertencentes aos sócios, desde que a operação seja efetivamente destinada à integralização do capital.
Cobrança exige apuração do caso concreto
A Lei 9.249/1995 permite transferir o imóvel pelo valor declarado no imposto de renda ou pelo valor de mercado. A escolha pelo valor declarado não cria, por si só, uma reserva de capital escondida nem autoriza o Município a transformar uma valorização ainda não realizada em novo aporte.
Nunes Marques ressaltou que a fiscalização pode afastar atos simulados ou fraudulentos, com base no artigo 116, parágrafo único, e no artigo 149, inciso VII, do Código Tributário Nacional. Isso não permite presumir que toda holding familiar seja abusiva.
Em março de 2026, o Tribunal de Justiça do Paraná analisou recurso do Município de Curitiba contra uma administradora de bens. A empresa declarou a operação por R$ 300 mil, enquanto o Fisco municipal atribuiu ao imóvel o valor de R$ 670.593,11 e tentou cobrar ITBI sobre a diferença. O tribunal manteve a decisão favorável à empresa porque não havia sido instaurado o procedimento administrativo necessário para afastar o valor declarado.
O Tema 1.113 do Superior Tribunal de Justiça permite revisar valor incompatível com a realidade, mas exige processo administrativo, prova e direito de defesa. A avaliação pode calcular a base de uma operação tributável, mas não criar sozinha essa operação.