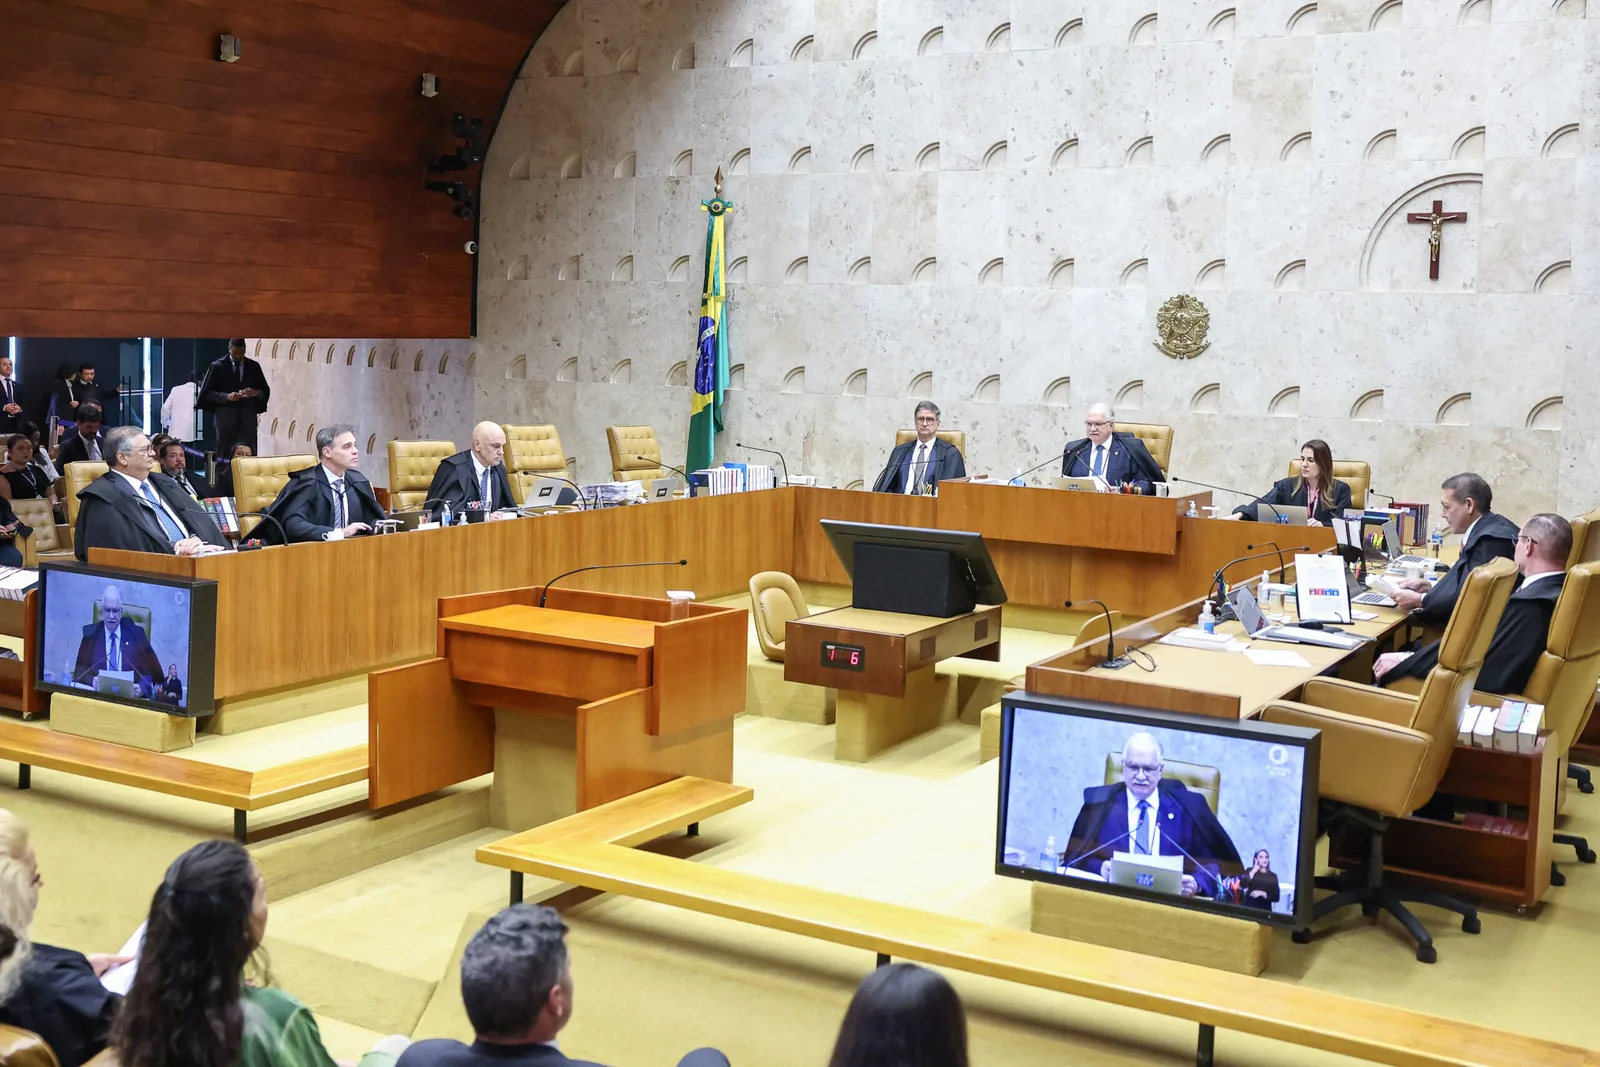
O Supremo Tribunal Federal julga a Ação Direta de Inconstitucionalidade nº 7.370, proposta pela Ordem dos Advogados do Brasil, sobre a exclusão de contribuintes do Programa de Recuperação Fiscal, o Refis. O resultado pode manter ou retirar do programa pessoas jurídicas que cumpriram as exigências previstas na Lei nº 9.964/2000.
O Refis foi criado em 2000 para permitir a consolidação de débitos e o pagamento em parcelas mensais e sucessivas. O valor de cada prestação é calculado com base em percentual fixo da receita bruta do mês anterior. A lei não estabelece prazo para a quitação integral da dívida.
A adesão também implica confissão irrevogável e irretratável dos débitos e desistência das ações judiciais relacionadas a eles. Por isso, o programa tem características de parcelamento e de transação.
A tese das parcelas ínfimas
Em 2013, a PGFN adotou, no Parecer PGFN/CDA nº 1.206/2013, o entendimento de que parcelas insuficientes para amortizar o débito equivaleriam à inadimplência. Com base nessa interpretação, contribuintes poderiam ser excluídos do Refis pelo artigo 5º, II, da Lei nº 9.964/2000, que trata da falta de pagamento por três meses consecutivos ou seis meses alternados.
Na ação, uma medida cautelar concedida em 30 de março de 2023 determinou a reinclusão de contribuintes adimplentes e de boa-fé que haviam sido excluídos. O Plenário referendou a decisão em junho de 2024.
Em 7 de agosto de 2026, o relator, ministro Cristiano Zanin, votou pela improcedência do pedido. O ministro Gilmar Mendes acompanhou o voto e propôs que a permanência dos contribuintes reincluídos fosse condicionada à revisão das prestações, com repactuação em valor capaz de promover a quitação em prazo razoável. O julgamento está suspenso por pedido de vista do ministro André Mendonça.
Amortização proporcional
A discussão também envolve a forma de imputação dos pagamentos. A tese das parcelas ínfimas parte da ideia de que a prestação seria destinada primeiro aos juros, sem reduzir o principal. O texto sustenta, porém, que o sistema tributário adota a amortização proporcional.
O artigo 163 do CTN não estabelece precedência entre principal, multa e juros dentro do mesmo crédito, enquanto o artigo 167 usa a proporcionalidade como critério. A Súmula nº 464 do STJ também afasta a aplicação do artigo 354 do Código Civil às relações tributárias.
A Resolução CG/Refis nº 4, de 28 de abril de 2000, determina que o saldo do principal corresponda ao valor do mês anterior, descontada a parcela de amortização contida no pagamento. Os juros incidem sobre o saldo do principal, e não sobre o saldo devedor total.
Assim, cada prestação reduz continuamente o principal, mesmo que o saldo global possa crescer quando os juros superam o valor pago. Com a redução do principal, os juros também diminuem. A controvérsia passa, portanto, a ser sobre o tempo necessário para a quitação, e não sobre uma suposta impossibilidade de pagamento.
A Lei nº 9.964/2000 poderia ter fixado prazo máximo, prestação mínima vinculada ao valor da dívida ou uma causa de exclusão relacionada à velocidade de amortização. Como não fez isso, a discussão no STF envolve os limites da interpretação da lei e da criação de novos critérios pela administração.