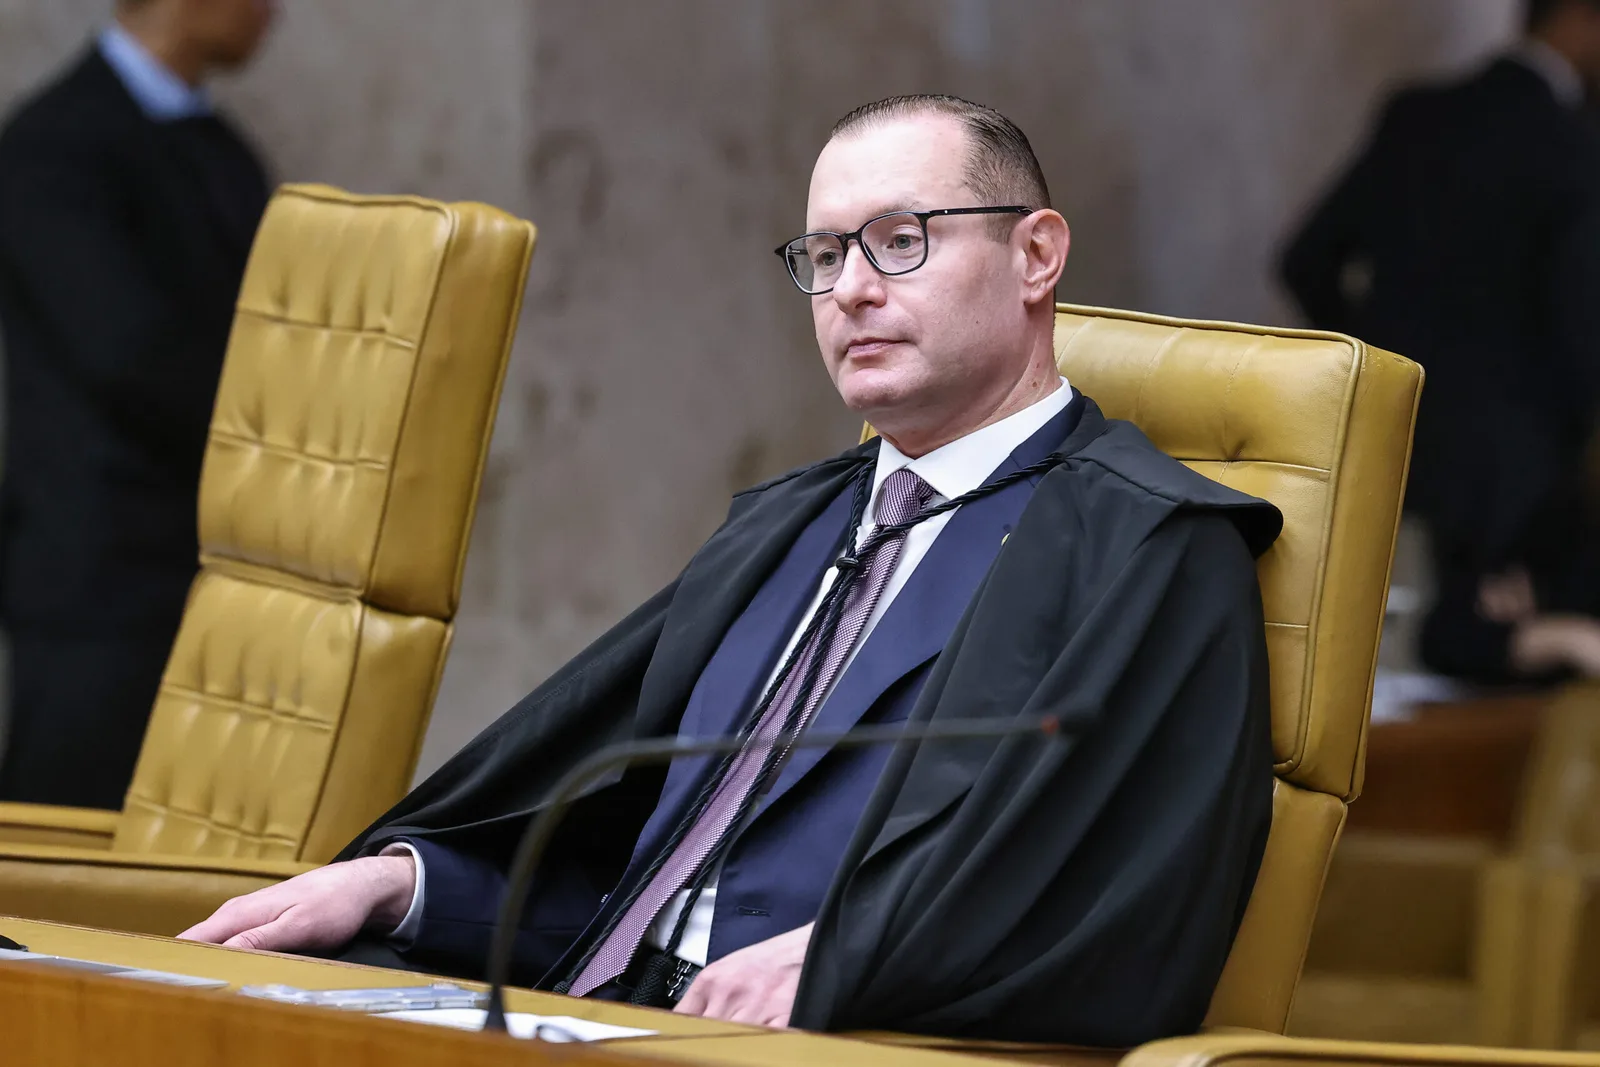
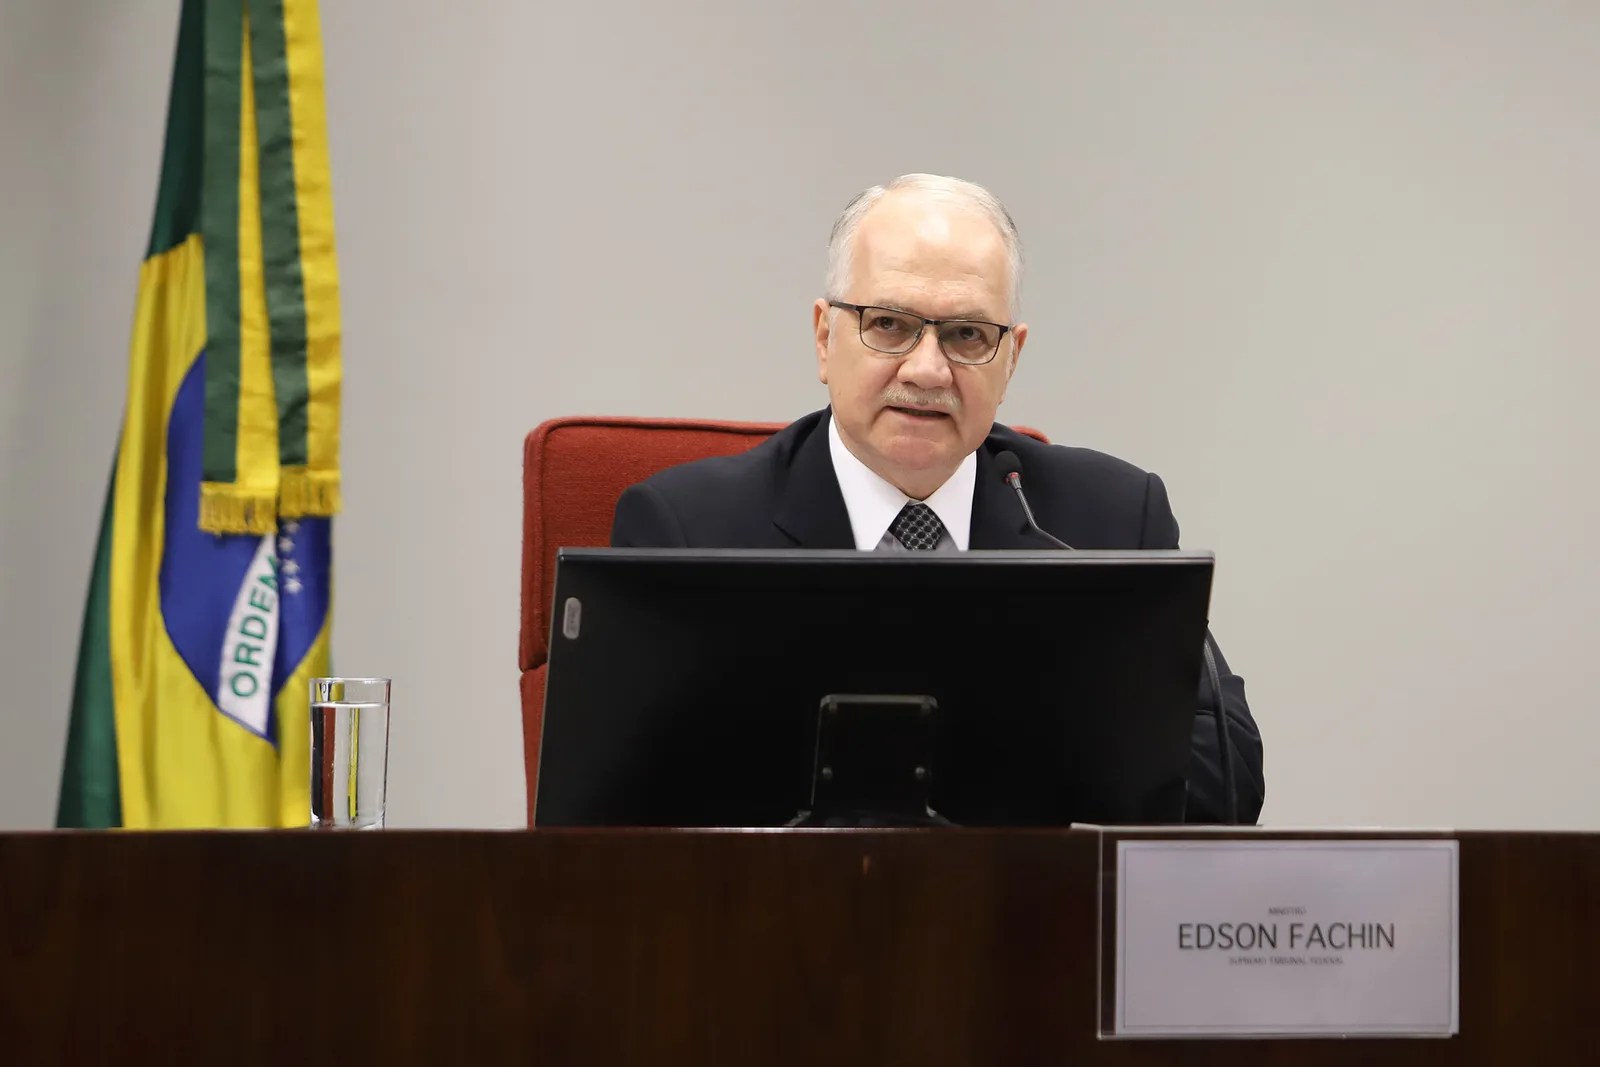
O ministro Cristiano Zanin votou pela validade das regras que limitam a compensação mensal de créditos tributários reconhecidos em decisões judiciais definitivas. Relator do caso no Supremo Tribunal Federal, ele foi acompanhado por Alexandre de Moraes, Dias Toffoli, Edson Fachin, Cármen Lúcia e Luiz Fux. O julgamento ocorre em sessão virtual, com encerramento previsto para 23h59 desta segunda-feira (14/9).
A restrição prevista na Lei 14.873/2024 alcança créditos superiores a R$ 10 milhões. O limite é gradual, conforme o valor total acumulado em cada caso, e sua definição foi atribuída ao ministro da Fazenda.
Fundamentação do relator
Zanin afirma que as dívidas da Fazenda Pública decorrentes de decisões judiciais normalmente seguem o regime de precatórios. Para ele, a compensação tributária é uma exceção prevista no Código Tributário Nacional (CTN). Por isso, regras que restringem o uso desses créditos e direcionam a quitação para o sistema de precatórios não desrespeitam as decisões judiciais definitivas.
O relator também cita o artigo 170 do CTN, que submete a compensação às regras da lei autorizadora. A norma pode estabelecer condições e garantias ou atribuir essa tarefa a uma autoridade administrativa.
Com base em decisão anterior do Supremo no RE 917.285, Zanin sustenta que não existe direito irrestrito à compensação. “Não se pode extrair, da mera titularidade de um crédito contra a Fazenda Pública, o direito constitucional de usá-lo para compensação na quantidade e no momento unilateralmente escolhidos pelo contribuinte”, afirmou.
Segundo o ministro, a decisão judicial gera o direito ao crédito, mas sua utilização para extinguir débitos tributários depende das condições fixadas em lei. Ele também menciona precedentes nos quais o Supremo reconheceu a possibilidade de o Legislativo estabelecer limites para a compensação, como o AI 525.712 e o ARE 715.214.
Ações e tramitação da medida
As regras são questionadas em duas ações apresentadas pelo Partido Novo e pelo Podemos. Inicialmente, os processos também discutiam a reoneração da folha de pagamentos e a revogação de benefícios fiscais do Programa Emergencial de Retomada do Setor de Eventos (Perse), pontos que deixaram de integrar a medida provisória após mudanças legislativas.
A Medida Provisória 1.202/2023 foi convertida em lei, e a Lei 14.873/2024 passou a tratar apenas do limite mensal para créditos originados de decisões judiciais transitadas em julgado.
Os partidos argumentam que a restrição impede o acesso integral a um crédito já incorporado ao patrimônio do credor, afeta o fluxo de caixa e reduz o uso econômico desse direito. Também alegam que faltam critérios legais objetivos para os limites e que a atribuição dessa definição ao ministro da Fazenda viola o princípio da legalidade.
Para Zanin, porém, a própria lei estabeleceu parâmetros para a atuação administrativa. O Congresso poderia ter fixado diretamente o teto, mas optou por delegar a definição ao ministro para permitir “adequação às variações da realidade financeira e orçamentária”. O relator afirma que essa atribuição não cria uma regra nova, mas complementa e aplica o comando legal.