Justiça
Reforma tributária enfrenta risco de decisões divergentes para IBS e CBS
A integração das regras materiais não impede trajetórias administrativas e judiciais distintas para os dois tributos.
A integração das regras materiais não impede trajetórias administrativas e judiciais distintas para os dois tributos.
A primeira instância administrativa deve analisar provas, argumentos e precedentes sem compromisso com a manutenção do crédito tributário.
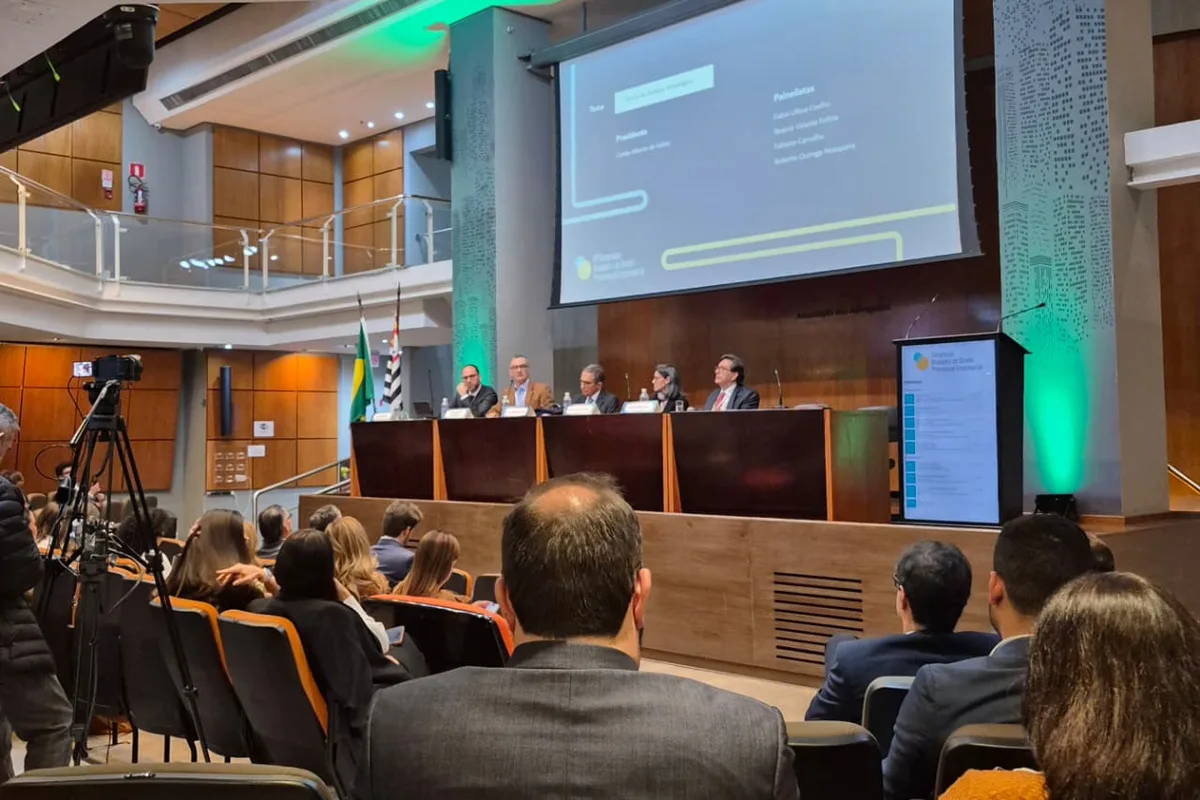
Especialistas discutem como distinguir dificuldades financeiras de estratégias para atrasar ou inviabilizar obrigações no processo judicial.
A legislação prevê incidentes para matérias repetitivas e para decisões de segunda instância que descumpram entendimentos vinculantes.
A efetividade do IBS e da CBS poderá depender de como o contribuinte apropria, utiliza e recupera os créditos acumulados.
Norma direciona esses processos às turmas recursais da DRJ e abre debate sobre isonomia e garantias no contencioso tributário.